再升科技 航天材料营收涨38%背后的“甜与险”——五年连亏与收购淏昇科技失败
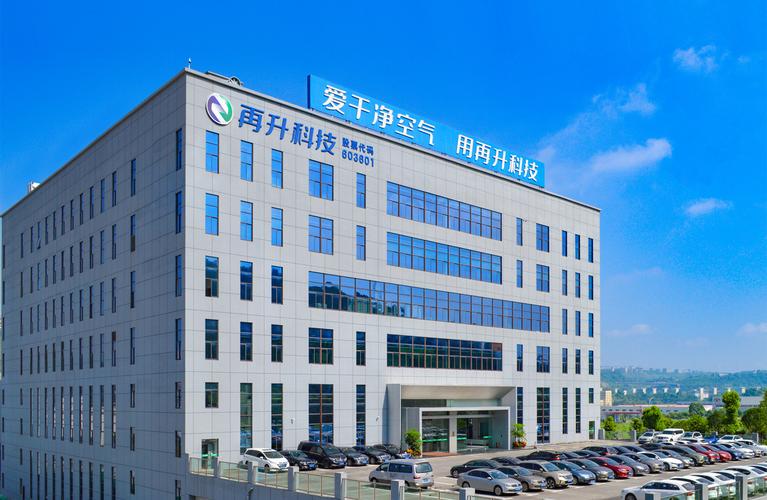
再升科技(603601)近日发布的年报显示,其航天材料业务营收同比增长38%,成为市场关注的亮点。这份“甜蜜”背后却隐藏着不容忽视的风险:公司已连续五年亏损,且此前收购淏昇科技的交易以失败告终。这家以微纤维玻璃棉为核心材料的企业,正站在业务增长与财务困局交织的十字路口。
一、航天材料“甜头”:营收增长38%,技术壁垒构筑护城河
再升科技在航天材料领域的布局始于多年前,其生产的超细玻璃纤维棉、真空绝热板等产品应用于航天器隔热、降噪等关键环节。2024年年报显示,航天材料业务营收同比大增38%,成为公司增长最快的板块。这一增长主要得益于国内商业航天市场的加速发展,以及公司在军工配套领域的资质突破。
从技术角度看,再升科技在微纤维玻璃棉领域拥有较强的研发积累,其产品在耐高温、阻燃、轻量化等指标上具备竞争力。航天材料业务的高增长,不仅提升了公司的营收结构,也为后续拓展高端市场提供了想象空间。
二、财务“险象”:五年连亏,盈利能力持续承压
尽管航天材料业务表现亮眼,但再升科技的整体财务状况却难言乐观。自2019年以来,公司已连续五年出现亏损。2024年,虽然营收有所增长,但净利润仍为负值,主要原因包括:
- 原材料成本波动:微纤维玻璃棉的主要原材料(如玻璃料、天然气)价格波动较大,挤压了毛利率;
- 产能利用率不足:部分募投项目产能释放不及预期,固定成本分摊较高;
- 研发与财务费用高企:航天材料研发投入持续增加,同时公司有息负债规模较大,财务费用侵蚀利润。
连续亏损不仅削弱了公司的自我造血能力,也限制了通过再融资进行业务扩张的空间。
三、收购淏昇科技失败:扩张遇阻,战略调整面临考验
2023年,再升科技曾筹划收购淏昇科技,意图通过并购延伸产业链或切入新应用领域。该交易最终因关键条款未达成一致而终止。收购失败对公司的战略节奏产生了一定影响:
- 外延增长受阻:在主营业务盈利能力较弱的情况下,并购本是快速提升规模和利润的路径之一,失败后公司需更多依赖内生增长;
- 市场信心受挫:部分投资者对公司的战略执行能力产生疑虑,股价短期承压;
- 资源聚焦主业:公司转而加大对航天材料等优势业务的投入,但这也意味着短期内业绩波动风险仍然存在。
四、“甜与险”如何平衡?未来关注三大看点
面对航天材料的高增长与持续亏损的现实,再升科技需要在“甜”与“险”之间找到平衡点。未来可重点关注以下方面:
- 航天材料产能释放与订单持续性:能否将营收增长转化为利润,取决于高毛利产品占比提升及产能利用率改善;
- 成本控制与费用优化:在原材料价格波动背景下,公司需通过工艺改进、供应链管理等方式稳定毛利率,同时控制财务费用;
- 战略路径调整:在收购受阻后,是否会通过其他方式(如战略合作、技术授权)拓展市场,以及如何改善现金流和盈利状况。
再升科技的“甜与险”折射出许多转型中的新材料企业的共同挑战:技术突破带来增长亮点,但规模化盈利仍需时日。航天材料38%的增速证明公司押注高端市场的方向具备潜力,而五年连亏和收购失利则提示其经营韧性有待加强。对投资者而言,跟踪公司盈利能力改善的实质性信号,比单看营收增长更为关键。
如若转载,请注明出处:http://www.ziblafx.com/product/52.html
更新时间:2026-11-21 19:01:46